

Findomestic Banca Mobile

- 12.06K Recensioni
- 4,2
- Download
- 1.000.000+
La nostra opinione su Findomestic Banca Mobile da Appgk
Quando si gestisce il denaro in casa, il problema non è soltanto controllare il saldo: spesso bisogna capire chi deve occuparsi di una rata, verificare un pagamento, controllare un risparmio o ricordarsi di una copertura assicurativa. In questo contesto ho provato Findomestic Banca Mobile come app finanziaria per Android e iOS, sviluppata da Findomestic, e l’ho trovata più interessante per la gestione personale ordinata che per l’uso “di gruppo” in senso stretto.
La distinzione è importante. Un’app bancaria può essere utile a una coppia o a una famiglia anche quando ogni persona mantiene il proprio accesso e le proprie responsabilità. Non significa trasformare un telefono condiviso in uno sportello comune: significa avere uno strumento pratico per seguire i servizi Findomestic, mentre le decisioni e le credenziali restano legate al titolare corretto.
Come si comporta nella vita quotidiana di una famiglia
Immagino una situazione molto comune: una persona deve controllare una scadenza, l’altra vuole verificare una spesa già effettuata e insieme stanno valutando come organizzare una somma destinata a un progetto domestico. Invece di cercare documenti sparsi o aprire ogni volta il browser, l’app riunisce sul dispositivo i servizi legati a prestiti, pagamenti, risparmi e assicurazione.
Questa concentrazione è il suo punto di partenza più convincente. Non la considero una semplice app per guardare un numero sul conto, ma un accesso mobile all’operatività Findomestic. Il vantaggio si sente soprattutto quando si ha già un rapporto con l’istituto e si vuole passare rapidamente dal controllo alla gestione, senza cambiare ambiente.
I migliori aspetti di Findomestic Banca Mobile
Aspetti da tenere a mente su Findomestic Banca Mobile
Nel mio uso, la comodità maggiore emerge nei momenti brevi: una verifica prima di fare una spesa importante, un controllo durante una pausa, oppure una consultazione mentre si sta organizzando il bilancio mensile. Non serve necessariamente una lunga sessione. L’app ha senso quando riduce il numero di passaggi mentali per arrivare all’informazione che interessa.
La sua presenza su un dispositivo condiviso, però, va valutata con attenzione. Un telefono di casa usato da più persone non dovrebbe diventare automaticamente il punto di accesso di tutti. Le informazioni finanziarie sono personali e la praticità non deve superare la prudenza. Io preferirei che ogni adulto usasse il proprio dispositivo e il proprio accesso, anche quando le spese vengono discusse insieme.
Notizie e approfondimenti su Findomestic Banca Mobile
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Per una famiglia, quindi, la funzione reale è soprattutto di coordinamento informale: una persona controlla il proprio rapporto, poi comunica al partner ciò che serve sapere. È un modello meno immediato rispetto a un conto con strumenti nativamente pensati per più utenti, ma è anche più chiaro sul piano delle responsabilità.
Il primo avvio e i confini da rispettare
Prima di installarla, chiarirei una cosa a chi vive in una casa con dispositivi condivisi: non bisogna confondere l’installazione dell’app con l’autorizzazione a usare l’account di un’altra persona. Il fatto che un familiare abbia in mano lo stesso telefono non lo rende titolare del rapporto finanziario. Questa regola sembra ovvia, ma nella pratica domestica è proprio la confidenza a generare gli errori.
Non vuoi leggere la recensione completa?
Durante la configurazione, io terrei separati tre elementi: il dispositivo, l’accesso personale e le informazioni che si decide di condividere a voce. Anche se il telefono viene lasciato sul tavolo della cucina, non lo tratterei come un quaderno comune. L’app riguarda prestiti, pagamenti, risparmi e assicurazione: sono aree che possono rivelare dettagli molto più delicati di una normale applicazione di spesa.
Un accorgimento utile è stabilire in anticipo chi deve fare cosa. Se una rata riguarda una spesa familiare, il titolare può controllarla nell’app e riferire soltanto l’esito necessario, invece di passare il telefono a tutti. Se bisogna decidere se affrontare una spesa, si può discutere del budget senza mostrare ogni movimento o ogni dettaglio del rapporto.
Screenshot
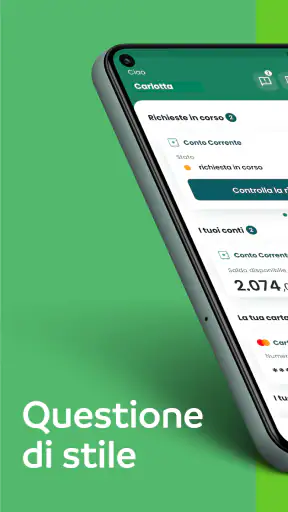
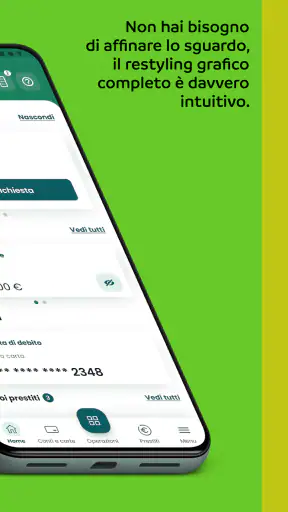
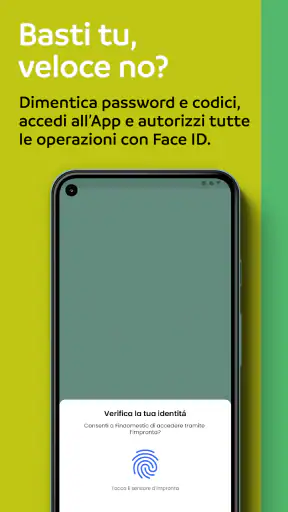
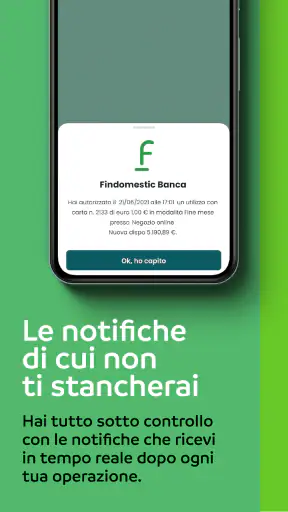
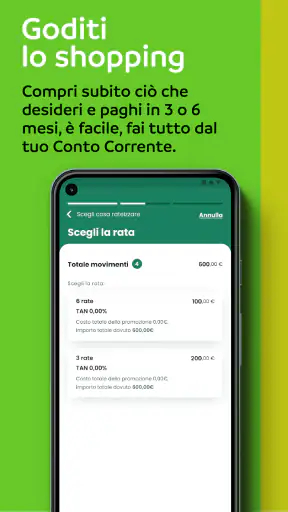
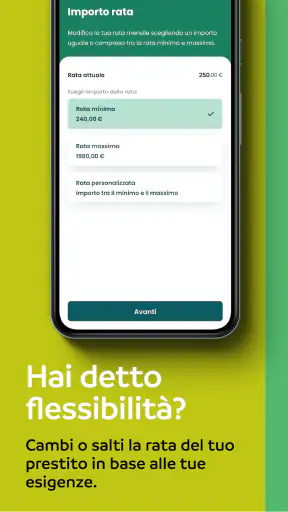
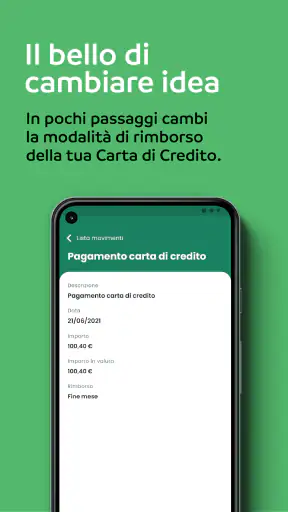
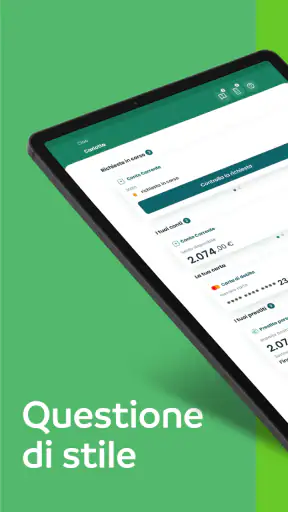
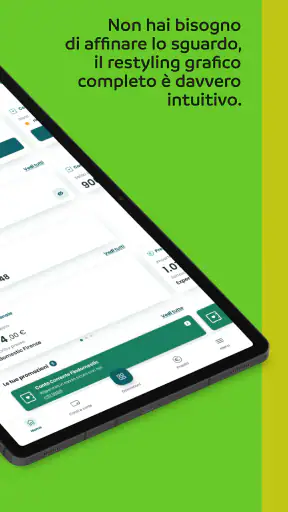
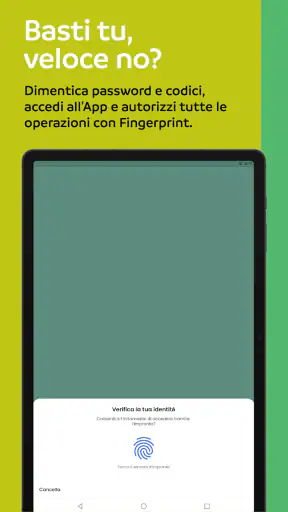
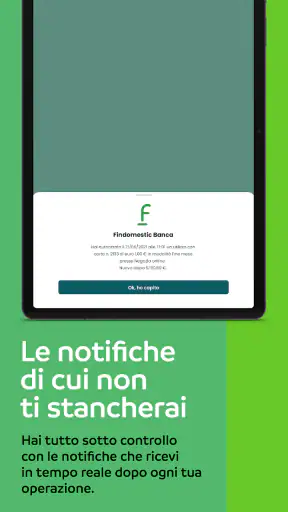
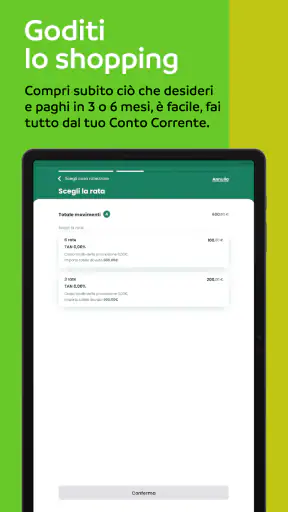
Questo approccio evita anche un equivoco frequente: usare un unico profilo come se fosse un account familiare. Io non lo farei. La condivisione delle responsabilità economiche può essere ampia, mentre la condivisione delle credenziali dovrebbe essere molto più limitata. L’app funziona meglio quando il suo confine personale viene rispettato, non quando si cerca di forzarla a diventare uno strumento multiutente.
Per chi cambia telefono o alterna più dispositivi, suggerisco di preparare prima il passaggio, senza cancellare il vecchio dispositivo d’impulso e senza affidare la procedura a un familiare che non dovrebbe gestire l’accesso. In ambito finanziario, la fretta è spesso più rischiosa della lentezza. Meglio completare ogni fase con calma e verificare di poter rientrare nel proprio rapporto prima di rendere inutilizzabile il dispositivo precedente.
Prestiti, pagamenti e risparmi nello stesso percorso
La parte che ho apprezzato di più è la possibilità di guardare servizi diversi della stessa relazione in un unico contesto. Un prestito non vive isolato dal resto del bilancio: una famiglia deve capire come una rata si inserisce nei pagamenti ricorrenti e quanto margine resta per il risparmio. Avere questi ambiti vicini aiuta a ragionare in modo meno frammentato.
Detto questo, l’app non sostituisce il giudizio finanziario. Vedere un’informazione sullo schermo non significa che una nuova spesa sia automaticamente sostenibile. Io la userei per raccogliere i dati necessari prima di decidere, non per prendere decisioni impulsive perché il controllo è diventato rapido.
Un caso concreto: a fine mese una coppia vuole capire se può destinare una somma a una riparazione domestica. Il titolare può aprire l’app, verificare la situazione collegata ai servizi Findomestic e poi confrontare il risultato con le spese già previste. Il partner non ha bisogno di navigare nell’account per partecipare alla decisione; può contribuire con le informazioni sulle bollette, sulla spesa e sugli impegni familiari.
Questa divisione dei compiti è più efficace di quanto sembri. L’app gestisce la parte finanziaria del rapporto, mentre la famiglia aggiunge il contesto che nessuna schermata può conoscere: entrate variabili, spese scolastiche, manutenzione dell’auto o acquisti stagionali. Io la vedo come uno strumento di controllo, non come un consulente che decide al posto dell’utente.
Per i pagamenti, la rapidità è utile ma richiede una verifica doppia. Prima di confermare qualsiasi operazione, controllerei sempre destinatario, importo e motivazione. Quando si usa il telefono in fretta, soprattutto in una casa rumorosa o mentre si risponde a un familiare, il rischio non è soltanto tecnico: è umano. La comodità deve essere accompagnata da un’abitudine di controllo.
La sezione dedicata ai risparmi può essere utile anche per creare obiettivi condivisi senza trasformare l’app in un registro familiare. Io annoterei separatamente, magari su un foglio o in una discussione periodica, quanto ogni persona intende contribuire. Nell’app controllerei il rapporto del titolare. In questo modo si evita di attribuire all’app una funzione di coordinamento che appartiene invece alla comunicazione tra le persone.
Coordinarsi senza mescolare gli account
La gestione domestica diventa più semplice quando si stabiliscono momenti precisi per controllare la situazione. Per esempio, una volta alla settimana il titolare può verificare pagamenti e impegni, mentre il resto della famiglia aggiorna le proprie spese previste. Non serve che tutti aprano l’app: serve che tutti sappiano quali decisioni devono essere prese.
Un metodo che trovo pratico è distinguere tra informazioni operative e informazioni riservate. “La rata è stata verificata” è un’informazione operativa. Mostrare l’intera cronologia o lasciare il dispositivo sbloccato è un’altra cosa. Questa distinzione permette di collaborare senza rendere ogni dettaglio finanziario visibile a chiunque viva in casa.
Lo stesso vale per genitori e figli adulti. Un genitore può aiutare a ricordare una scadenza o a ragionare su una spesa, ma non dovrebbe usare l’accesso del figlio solo perché conosce il codice del telefono. Se il rapporto è intestato al figlio, la consultazione dovrebbe restare sotto il suo controllo. La fiducia familiare non elimina la necessità di confini chiari.
Per una coppia con finanze separate, Findomestic Banca Mobile è più adatta a un coordinamento tra due rapporti distinti che a una fusione completa delle attività. Questo può essere un vantaggio: ciascuno mantiene la propria responsabilità e si condividono soltanto le informazioni utili al bilancio comune. Se invece cercate una vista unica di conti diversi appartenenti a più istituti, una soluzione di aggregazione finanziaria potrebbe risultare più adatta.
Qui emerge il principale confronto con le alternative. Rispetto al sito web, l’app è più naturale per controlli rapidi da smartphone e per una consultazione durante la giornata. Rispetto a un’app bancaria generalista, è più focalizzata sui servizi Findomestic, ma meno interessante se il vostro obiettivo principale è riunire rapporti di banche differenti. Rispetto a un semplice foglio di calcolo, offre accesso diretto al rapporto, mentre il foglio resta migliore per pianificare spese familiari che non compaiono nell’area finanziaria.
Età, fiducia e uso del telefono in casa
L’età dei componenti della famiglia cambia molto il modo corretto di usare l’app. La classificazione PEGI 3 indica un’applicazione adatta a un pubblico molto ampio dal punto di vista dell’età dei contenuti, ma non significa che un bambino debba avere accesso a un rapporto finanziario adulto. Sono due questioni diverse: la classificazione riguarda il contenuto dell’app, mentre l’accesso riguarda privacy, responsabilità e sicurezza.
Io non affiderei a un minore il compito di gestire pagamenti, prestiti o assicurazioni. Anche un adolescente che sa usare bene lo smartphone può non comprendere le conseguenze di una conferma o di una modifica. Può però imparare, insieme a un adulto, come si organizza un bilancio e perché le credenziali non si prestano. L’educazione finanziaria può partire dalla conversazione, non dall’uso diretto dell’account.
Con gli anziani il discorso è diverso. Un familiare può aiutare nell’installazione o nella consultazione, ma cercherei di lasciare il controllo alla persona titolare. In pratica, starei accanto a lei mentre usa l’app, spiegando i passaggi con parole semplici, invece di prendere il telefono e fare tutto al suo posto. Questo riduce la dipendenza e rende più facile accorgersi di eventuali operazioni non riconosciute.
La fiducia, in questo scenario, non dovrebbe basarsi sul fatto che tutti conoscano lo stesso codice. È più sano decidere chi può assistere, in quali circostanze e con quale livello di visibilità. Un telefono condiviso può essere comodo per l’accessibilità, ma non dovrebbe diventare l’unico archivio delle informazioni finanziarie della casa.
Considererei anche il lato pratico: notifiche visibili sullo schermo, sessioni lasciate aperte e conversazioni ascoltate da altre persone possono rivelare più del previsto. Non servono scenari estremi per creare disagio; basta una visita, un figlio curioso o un collega che prende in mano il telefono per una chiamata. Per questo, la mia regola è semplice: l’app si usa in modo personale, anche quando il bilancio è familiare.
Versione, compatibilità e aspettative realistiche
L’app è disponibile gratuitamente e il suo percorso è iniziato il 21 marzo 2013, quindi non parliamo di un prodotto appena comparso. La versione attuale è la 8.1.1 e il requisito minimo indicato è iOS o Android 9. Prima di installarla su un dispositivo datato, controllerei che il sistema operativo sia compatibile e che il telefono riceva ancora gli aggiornamenti necessari.
Il fatto che sia gratuita riguarda il download dell’app, non eventuali condizioni economiche dei servizi finanziari utilizzati attraverso di essa. Questa è una distinzione che considero fondamentale: non leggerei mai “gratis” come promessa che prestiti, assicurazioni o altre operazioni siano prive di costi. Per le condizioni economiche farei sempre riferimento alla documentazione del singolo prodotto e al contratto.
La diffusione è ampia, con oltre un milione di installazioni, e la valutazione media è di 4,2 su 5. Sono segnali utili per capire che l’app è conosciuta e utilizzata, ma non li prenderei come garanzia di un’esperienza identica per tutti. Una persona che deve soltanto controllare il proprio rapporto avrà aspettative diverse da chi cerca una piattaforma completa per un intero nucleo familiare.
La maturità dell’app può essere un punto positivo, perché indica un servizio pensato per l’uso mobile da tempo. Allo stesso tempo, chi preferisce interfacce estremamente semplici potrebbe aver bisogno di qualche minuto per orientarsi tra aree finanziarie diverse. Io non la giudicherei dalla sola velocità dell’apertura: in un’app del genere conta soprattutto capire bene dove si sta operando.
Quando la sceglierei e quando guarderei altrove
La sceglierei se ho già servizi Findomestic e voglio seguirli dal telefono senza dipendere ogni volta dal computer. È adatta a chi vuole controllare prestiti, pagamenti, risparmi e assicurazione in un unico punto, mantenendo però un accesso personale. La consiglierei anche a una coppia che sa coordinarsi con chiarezza e non pretende che l’app sostituisca un conto condiviso o un bilancio comune.
La eviterei come soluzione principale se la necessità è amministrare più banche, più intestatari e molte spese familiari da una sola schermata. In quel caso, un aggregatore o un’app di budgeting può essere più funzionale, purché se ne comprendano bene le implicazioni. Non sceglierei nemmeno questo strumento per affidare a un figlio o a un parente la gestione quotidiana del mio rapporto.
Il suo valore aumenta quando la si inserisce in un piccolo metodo: controllo regolare, verifica dei dettagli prima di un pagamento, confronto con le spese domestiche e comunicazione chiara tra i titolari. Usata così, riduce la dispersione e rende più facile accorgersi di una situazione che merita attenzione. Usata come scorciatoia per condividere credenziali, invece, crea più problemi di quanti ne risolva.
In conclusione, considero Findomestic Banca Mobile una scelta concreta per il cliente Findomestic che vuole portare sullo smartphone la gestione di prestiti, pagamenti, risparmi e assicurazione. La sua forza non è trasformare una famiglia in un unico utente, ma offrire al titolare un accesso mobile da integrare con accordi domestici responsabili. Per una casa ben organizzata, il miglior risultato arriva quando l’app resta personale e il coordinamento resta trasparente.
La mia valutazione finale è positiva, con una riserva precisa: la consiglierei senza esitazione a chi cerca continuità con i servizi Findomestic, ma non a chi vuole un centro finanziario condiviso tra conti diversi. È gratuita, adatta per contenuti a partire da PEGI 3 e sostenuta da una base di utenti ampia; tuttavia, privacy, età e responsabilità contano più della comodità di passare lo stesso telefono da una mano all’altra.
Domande frequenti su Findomestic Banca Mobile
Che cos’è Findomestic Banca Mobile e a cosa serve?
Findomestic Banca Mobile è l’applicazione ufficiale di Findomestic Banca pensata per gestire i propri prodotti finanziari direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare saldo e movimenti, verificare le rate, consultare le scadenze, effettuare alcune operazioni e visualizzare la documentazione disponibile. Le funzioni possono variare in base al tipo di contratto e al profilo del cliente.
Come si accede all’app Findomestic Banca Mobile?
Per utilizzare l’app è necessario essere clienti Findomestic e disporre delle credenziali o dei sistemi di autenticazione richiesti dalla banca. Al primo accesso potrebbe essere necessario associare il dispositivo e completare una procedura di verifica dell’identità. In seguito, quando disponibile, si può accedere più rapidamente tramite PIN, impronta digitale o riconoscimento del volto, purché il dispositivo supporti queste funzioni.
L’app Findomestic Banca Mobile è sicura?
L’app utilizza sistemi di autenticazione e protezione progettati per tutelare l’accesso ai dati finanziari e alle operazioni del cliente. È comunque importante scaricarla esclusivamente dagli store ufficiali, mantenere aggiornati sistema operativo e applicazione e non condividere mai password, PIN o codici ricevuti tramite SMS. In caso di telefono smarrito o attività sospette, è consigliabile contattare subito Findomestic.
Quali operazioni si possono effettuare tramite Findomestic Banca Mobile?
Le operazioni disponibili dipendono dai prodotti posseduti e dalle autorizzazioni del proprio account. In generale, l’app consente di consultare il saldo, controllare i movimenti, verificare rate e prossime scadenze, visualizzare comunicazioni e documenti e gestire alcune richieste relative ai servizi Findomestic. Prima di procedere con un’operazione è opportuno controllare attentamente importi, destinatari e condizioni mostrate nell’app.
Findomestic Banca Mobile è gratuita e su quali dispositivi funziona?
Il download dell’app è normalmente gratuito, ma eventuali costi possono dipendere dal contratto Findomestic, dalle operazioni effettuate o dalla connessione dati utilizzata dal proprio operatore telefonico. L’app è disponibile per dispositivi Android e iOS compatibili. Per evitare problemi di installazione o funzionamento, conviene verificare sempre i requisiti indicati nella pagina ufficiale dello store e mantenere aggiornato il dispositivo.











